📌 Lo que aprenderás
✅ Qué documentos revisa una financiera o casa de empeño antes de aceptar un auto como garantía.
✅ Por qué una factura auténtica no basta para demostrar que un vehículo está completamente libre de problemas.
✅ Qué información se cruza con SAT, REPUVE y otros registros.
✅ Qué inconsistencias pueden frenar un préstamo sobre tu auto.
✅ Por qué esta revisión también puede servirte antes de poner un vehículo seminuevo a la venta.
Cuando alguien está dispuesto a prestarte dinero tomando tu auto como garantía, no puede quedarse con un simple “los papeles están bien”.
Necesita comprobarlo.
La razón es sencilla: si dejas de pagar, el vehículo es parte de la garantía que respalda la operación. Una factura falsa, un problema de propiedad, un reporte de robo o una inconsistencia documental puede convertir ese auto en una garantía difícil —o imposible— de recuperar.
Por eso una financiera o casa de empeño puede revisar los documentos de un vehículo con mucho más cuidado que un comprador particular.
¿Qué revisa una financiera antes de prestar dinero sobre un auto?
Revisa que el vehículo exista legalmente como se presenta, que quien solicita el préstamo pueda acreditar su relación con él y que los principales documentos sean auténticos y consistentes entre sí.
No se trata de revisar un papel aislado.
La revisión busca que factura, tarjeta de circulación, NIV o VIN, placas, datos del propietario, contratos y registros externos cuenten la misma historia.
Entre los documentos que pueden formar parte del expediente están:
• Factura del vehículo.
• Tarjeta de circulación.
• Contratos de compraventa o documentos que acrediten transmisiones anteriores.
• Comprobantes de tenencia y otros derechos vehiculares.
• Identificación del solicitante.
• Comprobante de domicilio.
• En determinadas operaciones, póliza de seguro y documentación adicional.
Cada institución define sus propios requisitos, por lo que no existe una lista idéntica para todas.
¿Por qué revisan con tanto cuidado los documentos?
Porque la financiera está evaluando si el auto realmente puede funcionar como una garantía recuperable en caso de incumplimiento.
Imagina dos vehículos visualmente idénticos.
Los dos pueden encender bien, tener buena pintura y valer aparentemente lo mismo.
Pero uno tiene documentos consistentes y comprobables. En el otro, el nombre de la factura no coincide, existen dudas en la cadena de propiedad o aparece una alerta al consultar sus datos.
Mecánicamente podrían parecer iguales.
Como garantía financiera, no lo son.
Ese es el punto central de la revisión documental: reducir el riesgo de aceptar como respaldo un vehículo cuya propiedad, identidad o situación jurídica pueda generar un problema posteriormente.
¿Qué revisan en la factura de un auto?
La factura es una de las piezas centrales del expediente porque ayuda a acreditar el origen y la propiedad documental del vehículo.
En una factura electrónica pueden revisarse datos fiscales y comprobarse su existencia ante el Servicio de Administración Tributaria (SAT).
También importa que la información tenga sentido frente al resto del expediente.
Por ejemplo:
• Que los datos del vehículo coincidan.
• Que no existan discrepancias importantes entre documentos.
• Que la factura pueda validarse fiscalmente.
• Que la información de propiedad sea consistente con la documentación presentada.
⚠️ Hay una distinción importante: que una factura sea auténtica no significa automáticamente que todo lo demás esté en orden.
Validar un Comprobante Fiscal Digital por Internet (CFDI) responde principalmente una pregunta: si ese comprobante fiscal existe y cuál es su estatus.
No responde por sí solo todas las preguntas legales alrededor del vehículo.
¿Qué revisan en la tarjeta de circulación?
La tarjeta de circulación sirve para contrastar información básica del vehículo y verificar que coincida con el auto y con los demás documentos presentados.
La financiera puede comparar datos como placas, NIV o VIN y propietario.
Una inconsistencia no demuestra automáticamente un fraude. Puede existir una explicación documental legítima.
Pero sí genera una nueva pregunta que tendrá que resolverse antes de considerar suficientemente integrado el expediente.
Esa es una diferencia importante entre “tener los papeles” y tener papeles que cuentan una historia consistente.
¿Qué pasa si el auto ha tenido varios propietarios?
La financiera puede revisar cómo pasó el vehículo de una persona a otra para comprobar que la cadena documental tenga continuidad.
Aquí pueden entrar contratos de compraventa, endosos u otros documentos relacionados con transmisiones anteriores.
Lo importante no es acumular hojas.
Lo importante es poder explicar documentalmente cómo llegó el vehículo hasta su propietario actual.
Fechas que no tienen lógica, nombres que no coinciden, transmisiones sin documentar o información incompleta pueden obligar a realizar verificaciones adicionales.
Para alguien que quiere vender su auto, esto importa por la misma razón.
Un comprador cuidadoso también puede preguntar:
“¿Cómo llegó este coche hasta ti?”
Y mientras más fácil sea demostrarlo, menor será la fricción para cerrar la operación.
¿Una financiera consulta REPUVE?
Puede consultar el Registro Público Vehicular (REPUVE) para comprobar información asociada al vehículo y detectar reportes relacionados con robo.
El NIV o VIN es especialmente importante porque funciona como uno de los principales identificadores del automóvil.
Pero REPUVE no debe confundirse con una revisión documental completa.
Un resultado sin reporte de robo no valida automáticamente:
• La autenticidad de una factura.
• La identidad del propietario.
• La cadena completa de transmisiones.
• Todos los adeudos relacionados con el vehículo.
Por eso una revisión profesional puede combinar diferentes documentos y fuentes, en lugar de depender de una sola consulta.
¿También revisan adeudos, tenencias y derechos vehiculares?
Sí pueden solicitar comprobantes o consultas que permitan determinar si existen obligaciones pendientes asociadas al vehículo.
Dependiendo de la entidad y de las reglas de la institución, pueden revisarse tenencias, derechos vehiculares u otros adeudos.
Esto ayuda a detectar gastos pendientes que podrían complicar posteriormente una operación relacionada con el auto.
Para el propietario hay una lección práctica: descubrir un adeudo antes de solicitar el préstamo o antes de poner el vehículo a la venta te permite resolverlo con tiempo.
Descubrirlo frente al comprador o frente a quien está evaluando tu auto cambia completamente la negociación.
¿Qué fuentes pueden cruzarse durante una revisión documental?
Una revisión completa puede combinar la documentación que entregas con consultas externas para comprobar que distintas fuentes sean consistentes entre sí.
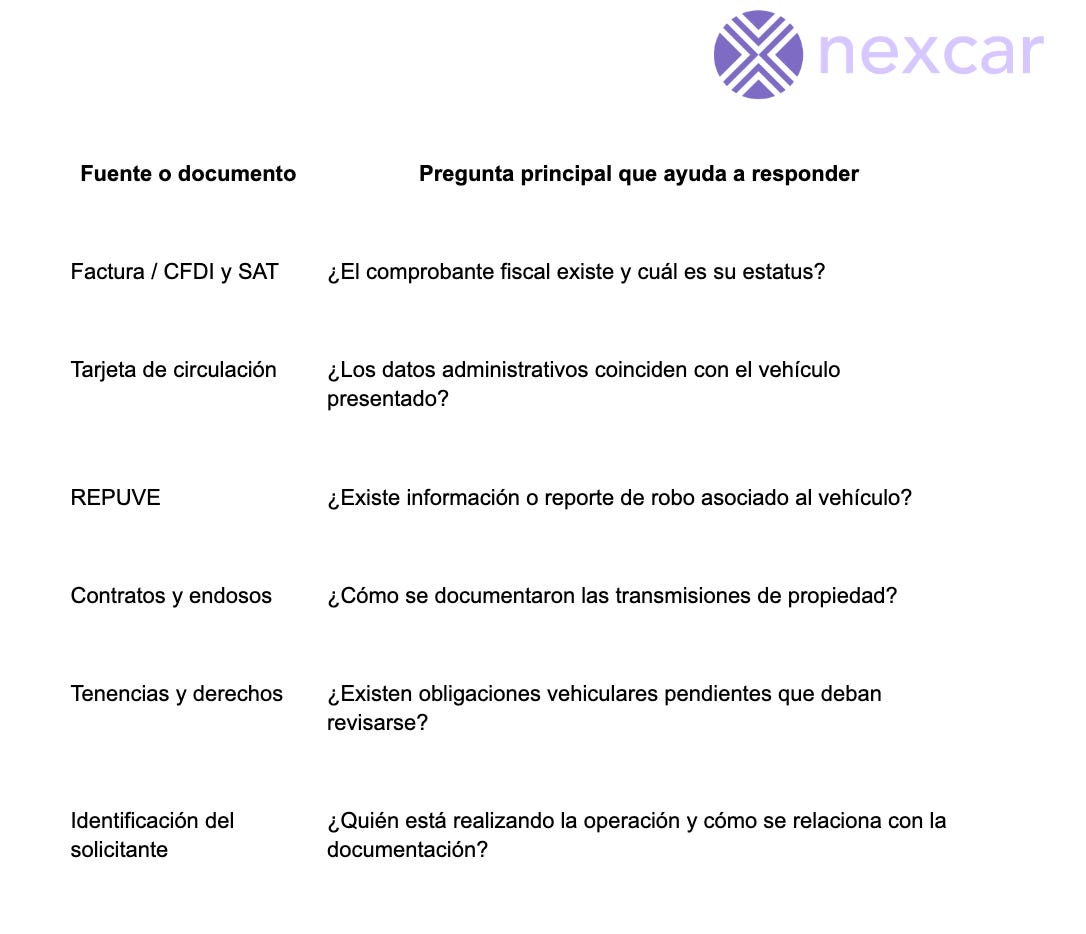
Ninguna de estas comprobaciones responde por sí sola todas las preguntas.
El valor está en cruzarlas.
¿Por qué la revisión de una financiera puede ser más estricta que la de un comprador?
Porque una financiera realiza esta revisión de manera repetida y necesita controlar el riesgo de aceptar vehículos como garantía.
Un comprador particular puede tomar decisiones por confianza:
“Conozco al vendedor.”
“Se ve bien.”
“Ya manejé el coche.”
“La factura parece original.”
Una institución que presta dinero no debería depender únicamente de esas señales.
Necesita un proceso repetible.
Debe poder comprobar información, detectar inconsistencias y decidir qué documentos requieren una segunda revisión.
Ese enfoque cambia la pregunta.
Ya no es:
“¿Los papeles se ven bien?”
Es:
“¿Puedo demostrar que están bien?”
¿Qué tiene que ver esto contigo si sólo quieres vender tu auto?
Mucho: preparar tu documentación con una lógica similar puede ayudarte a contestar las dudas de un comprador antes de que se conviertan en objeciones.
Quien compra un auto usado está asumiendo su propio riesgo.
Quiere saber, entre otras cosas:
¿El vehículo tiene reporte de robo?
¿La factura puede comprobarse?
¿Los datos coinciden?
¿Quién me lo está vendiendo?
¿Hay adeudos?
¿La historia documental tiene sentido?
Si puedes responder esas preguntas con evidencia en lugar de pedirle al comprador que confíe en tu palabra, reduces incertidumbre.
Y la incertidumbre tiene un costo: provoca más preguntas, más negociación y más posibilidades de que el comprador abandone la operación.
¿Qué diferencia hay entre revisar el auto y revisar sus papeles?
Son revisiones distintas y responden preguntas diferentes. Una inspección física o mecánica no sustituye una revisión documental.
Un mecánico puede ayudarte a identificar problemas en motor, suspensión, frenos, carrocería o diferentes componentes del vehículo.
La documentación responde otro tipo de preguntas:
¿La información del vehículo coincide?
¿La factura puede verificarse?
¿Existe un reporte relevante?
¿La propiedad está adecuadamente documentada?
¿Hay inconsistencias?
Lo ideal no es elegir una u otra.
Es entender qué riesgo cubre cada revisión.
📋 Checklist rápido antes de prestar, empeñar o vender tu auto
☐ Localiza la factura y comprueba que sus datos sean correctos.
☐ Revisa que NIV o VIN, placas y demás identificadores coincidan entre documentos.
☐ Verifica la información disponible del vehículo en REPUVE.
☐ Ordena contratos, endosos o documentos de transmisiones anteriores.
☐ Revisa tenencias, derechos y otros adeudos aplicables.
☐ Ten disponible tu identificación y documentación personal.
☐ Resuelve cualquier inconsistencia antes de iniciar la operación.
❓ Preguntas frecuentes
¿Todas las financieras revisan exactamente los mismos documentos?
No. Cada institución establece sus propias políticas de riesgo y requisitos. Algunas pueden limitarse a documentos esenciales y otras realizar verificaciones adicionales antes de aceptar el vehículo como garantía.
¿Una factura válida ante el SAT significa que el auto está completamente limpio?
No. La validación fiscal permite comprobar información del CFDI, pero no sustituye todas las demás revisiones relacionadas con el vehículo.
¿Si REPUVE dice “sin reporte de robo” ya puedo confiar en todos los papeles?
No. REPUVE responde una parte del problema. La autenticidad de documentos, la identidad del propietario, la cadena de propiedad y los adeudos requieren otras comprobaciones.
¿Por qué importa que coincidan los datos entre todos los documentos?
Porque las discrepancias pueden indicar un error administrativo, documentación desactualizada o una situación que necesita aclararse. No toda inconsistencia significa fraude, pero sí merece revisión.
¿Una financiera también revisa físicamente el auto?
Puede hacerlo como parte de su proceso, pero la inspección física y la documental tienen objetivos diferentes. Que el vehículo esté mecánicamente bien no demuestra que sus documentos también lo estén.
¿Qué pasa si falta algún documento?
Dependerá de la institución y del documento faltante. Puede solicitar información adicional, detener temporalmente el proceso o decidir que el vehículo no cumple sus políticas para ser aceptado como garantía.
¿Esta revisión sirve aunque no quiera empeñar mi auto?
Sí. La misma lógica puede ayudarte a preparar un vehículo para venderlo: identificar problemas antes de publicar, organizar los documentos y responder con evidencia las preguntas de los compradores.
¿Cómo puedo revisar toda esta información sin hacerlo fuente por fuente?
Existen servicios de inspección documental que concentran diversas validaciones y cruces de información vehicular. Nexcar está enfocado precisamente en la revisión documental y el cruce de fuentes para identificar inconsistencias antes de una operación.
💡 Conclusión
Cuando una financiera presta dinero utilizando un auto como garantía, no está evaluando solamente cuánto vale el vehículo.
También necesita comprobar que esa garantía sea documentalmente defendible.
Por eso revisa factura, identificación del vehículo, documentación de propiedad, registros oficiales, adeudos y consistencia entre distintas fuentes.
Y ahí hay una idea útil incluso si nunca vas a pedir un préstamo prendario:
Antes de vender tu auto, revísalo como lo revisaría alguien que está arriesgando su propio dinero.
Si encuentras una inconsistencia antes que el comprador, todavía estás a tiempo de entenderla y corregirla.
Si quieres concentrar distintas validaciones documentales del vehículo antes de venderlo, puedes hacerlo con una inspección de Nexcar.
Fuentes
Nexcar. (s. f.). Cómo verificar si un auto tiene gravamen en México (Guía completa 2026). Blog Nexcar. https://consulta.nexcar.mx/blog/como-verificar-si-un-auto-tiene-gravamen
Nexcar. (s. f.). Cómo detectar documentos vehiculares falsos en México: Guía completa de verificación 2026. Blog Nexcar. https://consulta.nexcar.mx/blog/como-detectar-documentos-vehiculares
Nexcar. (s. f.). Validación documental para prendarias. https://www.nexcar.mx/prendarias
Dinero en Imagen. (s. f.). Requisitos que debes cumplir para empeñar tu auto. https://www.dineroenimagen.com/autos/requisitos-que-debes-cumplir-para-empenar-tu-auto/143497
Publicado por Nexcar.mx – expertos en validación documental, inteligencia artificial y prevención de fraude automotriz en México.
Detector de Chuecos es un medio con fines exclusivamente informativos. El contenido publicado no constituye, en ningún caso, una recomendación, asesoría o instrucción para la toma de decisiones. Antes de actuar con base en la información aquí expuesta, consulte y verifique con las autoridades competentes.